Платёжные компании Узбекистана заработали 3,7 трлн сумов за девять месяцев
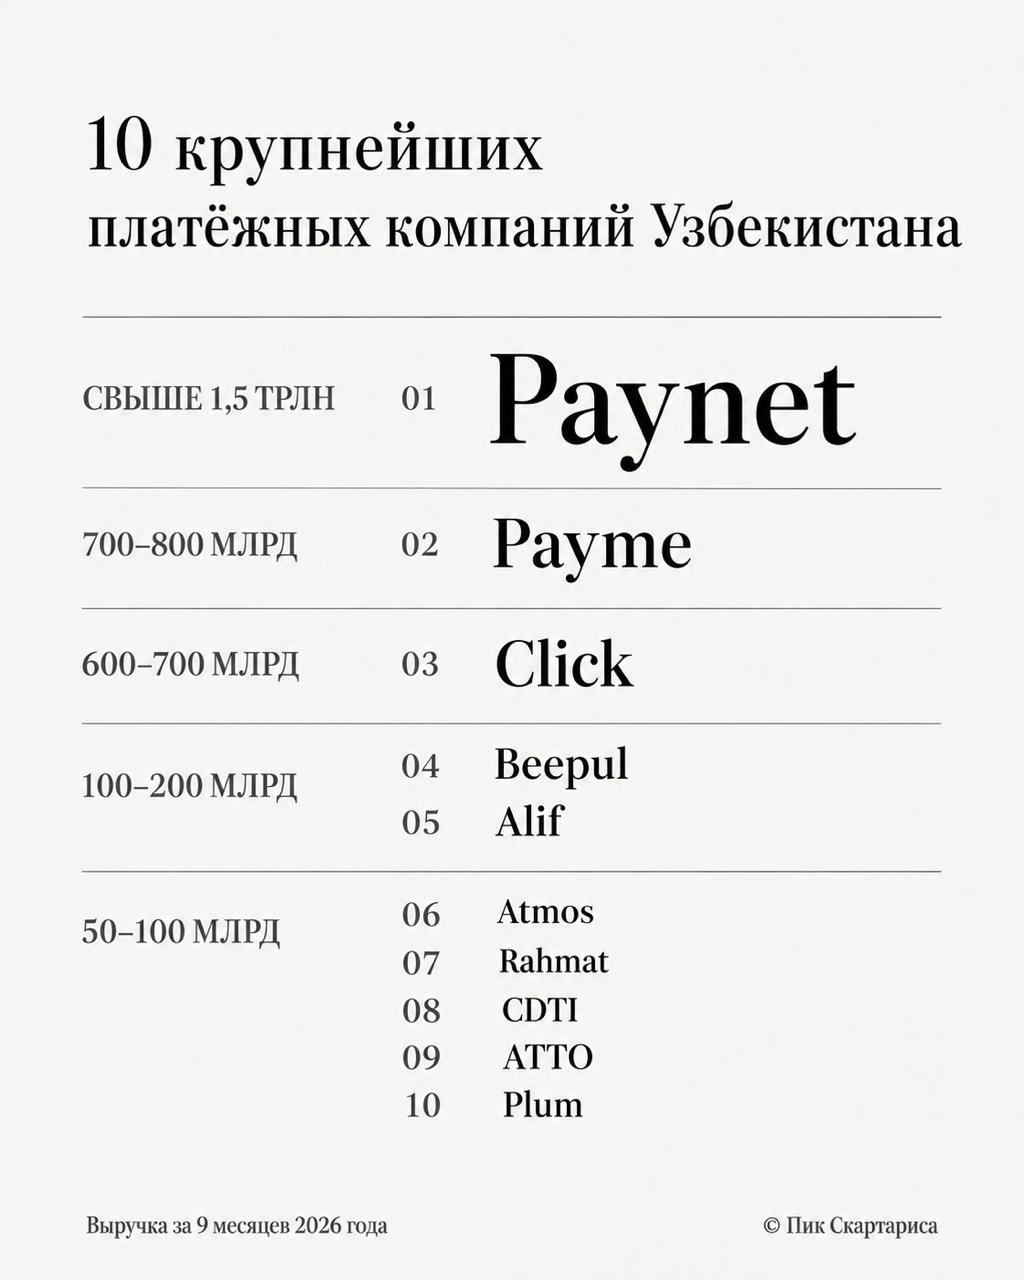
За девять месяцев 2024 года десять крупнейших платёжных компаний Узбекистана собрали выручку в 3,7 трлн сумов. Это на 40% больше, чем за тот же период прошлого года. На эту десятку приходится свыше 90% всего рынка платёжных компаний страны.
 Бизнес и Работа
За девять месяцев 2024 года десять крупнейших платёжных компаний Узбекистана собрали выручку в 3,7 трлн сумов. Это на 40% больше, чем за тот же период прошлого года. На эту десятку приходится свыше 90% всего рынка платёжных компаний страны.
Рост впечатляет, но интереснее другое: рынок меняет форму. Компании, которые ещё недавно зарабатывали почти исключительно на переводах и платежах, теперь активно ищут новые источники дохода. И не без причины.
Почему платёжникам тесно на своём рынке
Банки всё агрессивнее заходят в пространство, которое раньше принадлежало финтеху: удобные приложения, мгновенные переводы, оплата в один клик. То, за что люди шли в Payme или Click несколько лет назад, сегодня умеет делать почти любой банк с нормальным мобильным приложением.
Платёжным компаниям это давление хорошо заметно. Поэтому они двигаются туда, куда банкам пока сложнее дотянуться: в экосистемы, кредитование, обслуживание бизнеса.
Три события, которые изменили расстановку сил
Новый игрок в топ-10. В шестёрку крупнейших неожиданно вошёл Atmos с выручкой 70 млрд сумов. Компания работает преимущественно с бизнесом: помогает интернет-магазинам, онлайн-сервисам и другим компаниям принимать платежи. Это принципиально другая модель. Пока потребительские платёжные приложения конкурируют за кошелёк одного покупателя, Atmos зарабатывает на каждой транзакции, которую этот покупатель совершает в пользу продавца. Масштаб роста e-commerce в Узбекистане делает такую позицию очень удобной.
Payme идёт к 1 трлн. До сих пор только Paynet преодолевал эту отметку. Payme приближается к ней в том числе потому, что давно вышел за рамки простых платежей. Внутри приложения уже можно купить авиабилет, забронировать тур и отель, подключить eSIM для поездки за рубеж. Логика понятна: чем больше задач человек решает в одном приложении, тем реже он его удаляет и тем чаще возвращается. А каждое действие внутри экосистемы потенциально приносит комиссию.
Beepul растёт быстрее рынка. Компания закрепилась на четвёртом месте, а её выручка увеличивается на 68% год к году. Это почти вдвое быстрее, чем весь топ-10 в среднем. По имеющимся данным, Beepul планирует получить статус микрофинансовой организации. Если это произойдёт, компания получит право выдавать кредиты и займы, то есть зарабатывать не только на комиссиях с транзакций, но и на процентах. Для финтех-компании это качественный переход в другую лигу.
Что за этим стоит
Все три истории объединяет одна логика. Рынок переводов и платежей становится товаром: им умеют пользоваться все, разница между игроками сглаживается, маржа падает. Чтобы продолжать расти, нужны либо объём (и тогда побеждает тот, кто обслуживает больше продавцов, как Atmos), либо глубина (и тогда побеждает тот, в чьём приложении человек проводит больше времени, как Payme), либо новый тип продукта (кредит, как у Beepul).
Это стандартный путь для финтех-рынков: сначала удобство, потом экосистема, потом финансовые продукты. Узбекистан проходит его быстро.
Что это значит для пользователя
Конкуренция между платёжными компаниями становится выгодна тем, кто ими пользуется. Когда несколько игроков борются за одного клиента, они предлагают кешбэк, скидки на авиабилеты, удобные интерфейсы и низкие (или нулевые) комиссии. Пока идёт эта борьба, пользователь в выигрыше.
Но стоит следить за условиями. Если Beepul или другой игрок начнёт выдавать кредиты, важно понимать, что нулевая ставка в рекламе и реальная стоимость займа с учётом всех комиссий, это разные вещи. Сравнить условия микрозаймов в Узбекистане можно в каталоге Tiyn.uz.
Что дальше
Платёжный рынок Узбекистана сейчас в точке, где расстановка сил ещё не устоялась. Atmos только появился в топ-10. Payme догоняет Paynet. Beepul, возможно, скоро начнёт выдавать займы. Банки при этом не стоят на месте.
За следующие двенадцать месяцев список может измениться сильнее, чем за предыдущие три года.