ЦБ Узбекистана допустил снижение ставки с 14% до 13,5%
На заседании правления Центрального банка 4 ноября ставку не тронули. Её оставили на уровне 14%. Но впервые за долгое время регулятор вслух назвал конкретную цифру возможного снижения: 13,5%.
 Бизнес и Работа
На заседании правления Центрального банка 4 ноября ставку не тронули. Её оставили на уровне 14%. Но впервые за долгое время регулятор вслух назвал конкретную цифру возможного снижения: 13,5%.
Это не обещание и не решение. Это сигнал о том, в каком направлении думает регулятор.
Что именно сказал ЦБ
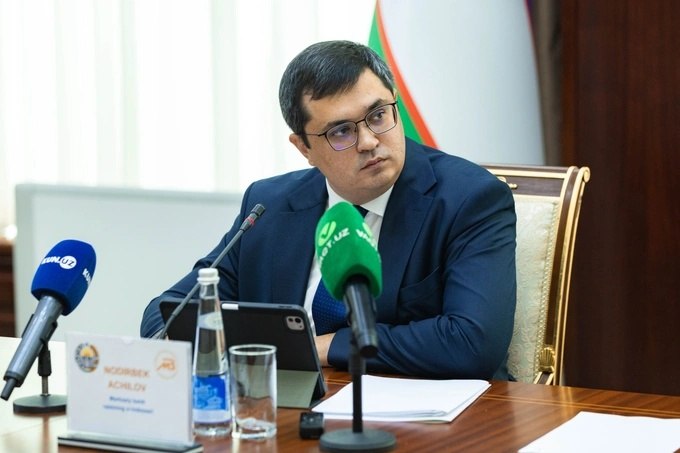
Замглавы Центрального банка Нодирбек Ачилов на пресс-конференции после заседания уточнил два момента. Первый: повышение ставки на заседании 4 ноября не обсуждалось вообще. Второй: снижение до 13,5% возможно, если подтвердятся три условия: продолжится улучшение базовой инфляции, снизятся инфляционные ожидания, стабилизируется валютный рынок.
«Если эти факторы укрепятся и придадут нам больше уверенности, вполне вероятно, что вопрос о снижении ставки будет включен в повестку дня следующих заседаний», процитировал Ачилов.
Иными словами, решение не принято, но вариант сформулирован и цифра озвучена публично. Для Центрального банка это уже значимый шаг: регуляторы обычно не называют конкретных ориентиров без достаточной уверенности.
Почему это важно для обычного человека
Основная ставка Центрального банка задаёт ориентир для всей стоимости денег в экономике. От неё отталкиваются ставки по кредитам и депозитам в коммерческих банках. Когда ставка высокая, кредиты дорогие, а вклады приносят больше. Когда ставка падает, всё идёт в обратную сторону.
При ставке 14% банки держат стоимость заимствований на определённом уровне. Если ЦБ снизит ставку до 13,5%, ставки по ипотеке, потребительским кредитам и автокредитам могут пойти вниз вслед за ней. Не сразу и не обязательно в той же пропорции, но общее направление будет именно таким. Параллельно начнут снижаться и ставки по вкладам: банки будут меньше платить за привлечённые деньги.
Это не катастрофа и не праздник. Это смена фазы.
Что Центральный банк не стал делать
Регулятор отдельно прокомментировал рост регулируемых тарифов. Это те цены, которые устанавливает государство: коммунальные услуги, транспорт, электричество. Когда они растут, это влияет на общую инфляцию. ЦБ квалифицирует это влияние как краткосрочное и не считает его достаточным основанием для того, чтобы держать ставку высокой или повышать её дополнительно.
Это принципиальная позиция. Если бы регулятор видел в тарифном давлении долгосрочный инфляционный риск, разговор о снижении ставки не шёл бы вовсе.
Три условия, которые имеют значение
Ачилов назвал их напрямую. Вот что Центральный банк будет отслеживать перед следующими заседаниями.
- Базовая инфляция. Это инфляция без учёта сезонных и административных факторов: без роста цен на еду в летний период и без изменения регулируемых тарифов. Если базовая инфляция продолжает замедляться, это сигнал, что ставка делает своё дело.
- Инфляционные ожидания. Когда бизнес и население ждут роста цен, они закладывают его в свои решения: работодатели поднимают зарплаты, торговцы повышают цены заранее. Если ожидания снижаются, цикл раскручивания инфляции ломается. ЦБ это отслеживает отдельно.
- Валютный рынок. Ослабление сума делает импорт дороже и разгоняет инфляцию. Если курс устойчив, одного из факторов давления нет.
Все три условия должны двигаться в нужном направлении одновременно. Если хотя бы одно даст сбой, решение о снижении просто не попадёт в повестку следующего заседания.
Что это меняет прямо сейчас
Пока: ничего. Ставка остаётся 14%. Банки не обязаны пересматривать свои продукты до реального решения ЦБ.
Но ситуация изменилась в другом смысле. До 4 ноября Центральный банк держал риторику нейтральной. Теперь регулятор публично обозначил ориентир: 13,5% как следующий шаг вниз. Это меняет ожидания, а ожидания влияют на решения банков, компаний и людей уже сейчас.
Что проверить, если вы сейчас думаете о кредите или вкладе
Если вы рассматриваете вклад: зафиксировать ставку на длинный срок сейчас, до возможного снижения, может быть разумным шагом. Когда ЦБ понизит ставку, банки начнут предлагать меньше. Сравнить актуальные условия по депозитам можно в каталоге вкладов на Tiyn.uz.
Если вы думаете о кредите: ждать снижения ставки теоретически можно, но конкретных сроков нет. Когда именно вопрос попадёт в повестку, Ачилов не уточнил. И попасть в повестку не значит быть принятым.
Если вы уже держите ипотеку или автокредит по плавающей ставке: следите за заседаниями ЦБ. Решение о снижении ставки, если оно будет принято, потенциально может отразиться на размере ваших платежей.
Следующие заседания правления Центрального банка покажут, стали ли три обозначенных условия достаточно убедительными для перехода от сигнала к решению.